iCard - más que una cartera

Capturas de pantalla
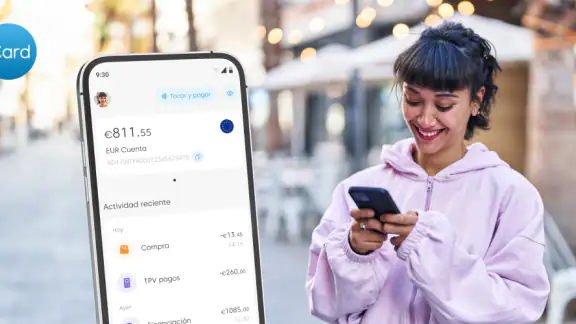
Detalles
- Valoración
- 322.00 reseñas
- Versión
- 11.22
- Desarrollador
- iCARD AD
Análisis de Norviv
En mi experiencia, iCard intenta convertir el móvil en un punto central para organizar las finanzas del día a día. No la veo simplemente como una aplicación para consultar un saldo: su propuesta encaja mejor con quien quiere tener sus operaciones habituales más a mano y reducir la dependencia de la cartera física. Es una app financiera gratuita, desarrollada por iCARD AD, y su enfoque resulta especialmente interesante para quienes prefieren resolver gestiones desde el teléfono.
La he encontrado más útil cuando se utiliza como parte de una rutina concreta, no como una herramienta que uno abre sin saber qué busca. Antes de pagar, revisar un movimiento o controlar una operación, conviene entender cómo encaja en la forma personal de administrar el dinero. Ahí está su principal atractivo, pero también su primera limitación: iCard funciona mejor cuando el usuario ya tiene claro qué necesita controlar.
Cómo se siente iCard en su estado actual
Dentro de la categoría de finanzas, la aplicación ocupa un lugar distinto al de una simple hoja de gastos. Su nombre y su planteamiento apuntan a una experiencia centrada en la tarjeta y en la relación cotidiana con el dinero. Eso la hace más directa que muchas aplicaciones de presupuesto, que obligan a crear categorías, introducir ingresos y mantener un registro manual durante semanas.
La descarga no tiene coste, un punto importante para quien quiere probarla sin comprometerse de entrada. En Google Play aparece con una valoración media de 3,6 y reúne alrededor de dieciocho mil valoraciones, una señal de que ha conseguido una base de usuarios considerable, aunque también aconseja probarla personalmente antes de convertirla en la única herramienta financiera del teléfono.
Su alcance tampoco es marginal: supera el millón de instalaciones. Esa presencia indica que no estamos ante una utilidad experimental o pensada únicamente para un grupo muy pequeño. Aun así, el número de instalaciones no sustituye a la compatibilidad con las necesidades individuales. Una persona que busque análisis detallados de inversiones, planificación familiar avanzada o control exhaustivo de varias cuentas quizá necesite una solución más especializada.
El control parental indicado para la aplicación merece una lectura práctica. No lo interpreto como una promesa de que cualquier menor pueda gestionar dinero sin supervisión, sino como una señal de que el uso debe integrarse en las reglas del dispositivo y de la familia. En una cuenta compartida o en un teléfono utilizado por varias personas, revisar esos controles antes de confiarle información financiera es una decisión sensata.
Una experiencia más cercana a la cartera que al presupuesto
La diferencia frente a una aplicación tradicional de presupuesto se nota en la intención de uso. En una app de presupuestos, normalmente empiezo por definir objetivos y categorías; con iCard, mi expectativa es consultar y manejar lo relacionado con la tarjeta de una forma más inmediata. Esa diferencia ahorra trabajo a quien solo quiere tener una visión práctica de sus operaciones, pero puede quedarse corta para quien disfruta clasificando cada gasto.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
En un día normal, por ejemplo, puedo imaginar el siguiente flujo: salgo de casa, pago con la tarjeta, vuelvo a revisar la operación desde el móvil y compruebo que el movimiento coincide con lo que esperaba. Si después necesito ordenar mis gastos del mes, la aplicación puede servir como punto de consulta, pero no necesariamente reemplaza una herramienta dedicada a elaborar un presupuesto detallado. La clave es no pedirle a una cartera digital que se comporte como un asesor financiero completo.
También valoro que este enfoque reduzca la fricción. Las aplicaciones financieras demasiado complejas suelen terminar abandonadas porque requieren demasiados pasos para una tarea sencilla. En cambio, una herramienta que se abre para comprobar una operación concreta tiene más posibilidades de formar parte de la rutina. El inconveniente es que la simplicidad puede dejar menos espacio para interpretar hábitos, detectar tendencias o planificar objetivos a largo plazo.
Qué aporta la versión actual
La versión actual es la 11.22, un dato que muestra una evolución continuada del producto desde su lanzamiento el 15 de diciembre de 2017. No la considero una aplicación recién llegada ni una propuesta detenida en su primera idea. Ha tenido tiempo para madurar y para adaptarse a distintas generaciones de teléfonos, algo relevante en una app que se consulta con frecuencia y que debe convivir con cambios del sistema operativo.
La compatibilidad parte de Android 8.0. Para muchas personas esto no será un problema, pero sí conviene comprobarlo si se utiliza un teléfono antiguo o un dispositivo secundario. En mi opinión, el requisito mantiene la aplicación dentro de un rango razonable para equipos que todavía se usan a diario, aunque deja fuera terminales muy antiguos que quizá sigan funcionando correctamente para otras tareas.
La evolución de una app financiera no se mide solo por añadir pantallas. También importa que el acceso sea comprensible, que las operaciones se presenten sin confusión y que el usuario pueda distinguir rápidamente entre una consulta informativa y una acción que afecta a su dinero. Al probar una versión actual, yo prestaría especial atención a esos detalles antes que a la cantidad de funciones anunciadas.
El hecho de que iCARD AD mantenga una versión numerada avanzada sugiere una trayectoria de mantenimiento, pero no debe convertirse en una expectativa automática de cambios concretos. Una actualización puede mejorar compatibilidad o corregir comportamientos sin transformar la experiencia visible. Por eso separo lo que puedo observar hoy de lo que me gustaría ver en próximas versiones: la aplicación ya tiene una base establecida, pero su valor futuro dependerá de cómo siga puliendo el uso cotidiano.
Lo que cambia para quienes ya la utilizaban
Para un usuario antiguo, la continuidad es probablemente más importante que una renovación llamativa. Quien ya ha incorporado iCard a su rutina necesita reconocer sus recorridos habituales y encontrar sus datos sin reaprender todo en cada actualización. En una aplicación financiera, cambiar demasiado la ubicación de una acción puede ser más molesto que en una app de entretenimiento, porque el usuario suele abrirla con una intención concreta y poco tiempo disponible.
Yo recomendaría revisar la aplicación después de cada actualización importante con una operación sencilla, sin empezar por una gestión delicada. Así se puede comprobar si la navegación sigue resultando clara y si las pantallas relevantes mantienen el comportamiento esperado. También es un buen momento para revisar el acceso del dispositivo y evitar dejar la aplicación abierta en un teléfono que otras personas puedan utilizar.
Otro aspecto práctico es la memoria mental que se crea alrededor de una herramienta financiera. Después de varios meses, uno aprende dónde mirar y qué información considera normal. Si la interfaz evoluciona, puede aparecer una pequeña curva de adaptación incluso cuando el cambio sea técnicamente positivo. Mi consejo es no asumir que una versión nueva mejora automáticamente la experiencia para todos: lo importante es si reduce pasos en las tareas que cada persona repite.
Para alguien que ya usa iCard como complemento de su banco, la aplicación puede conservar un papel concreto: servir de acceso rápido a la parte relacionada con la tarjeta, mientras la banca tradicional queda reservada para operaciones más amplias. Ese reparto suele ser más realista que intentar concentrar todo el control financiero en una sola aplicación.
Un escenario cotidiano en el que sí tiene sentido
Imaginemos a una persona que utiliza una tarjeta para compras pequeñas y desplazamientos, pero que no quiere abrir continuamente la aplicación bancaria principal. En ese caso, iCard puede funcionar como una capa práctica entre la compra y la revisión posterior. Al llegar a casa, esa persona puede comprobar los movimientos del día, identificar una operación que no reconoce y decidir si necesita consultar el banco o guardar el comprobante.
El beneficio no está únicamente en mirar el saldo. Está en crear un hábito de verificación breve. Revisar las operaciones poco después de pagar facilita recordar dónde se hizo cada compra y evita acumular dudas hasta final de mes. Esta es una de las ventajas menos evidentes de una cartera digital: cuando la consulta es rápida, resulta más fácil detectar errores de memoria y mantener una relación más consciente con los gastos.
Hay otro uso interesante para quienes alternan entre una tarjeta física y el teléfono. En vez de tratar el móvil como sustituto absoluto, se puede utilizar iCard como respaldo de información y como punto de consulta. Así, si la cartera física no está disponible, el teléfono puede ayudar a orientarse, pero sin obligar al usuario a abandonar de inmediato sus métodos habituales. Esa combinación es más prudente durante el periodo de adaptación.
Dónde aparecen las fricciones
La primera fricción es conceptual. El nombre “más que una cartera” puede despertar expectativas muy amplias, pero una aplicación financiera no reemplaza por sí sola la planificación económica, la atención al cliente del banco ni la revisión de contratos. Yo evitaría utilizarla como única fuente para decisiones importantes. Para préstamos, inversiones, pagos de gran importe o problemas de identidad, conviene acudir también al proveedor financiero correspondiente.
La segunda es la posible dependencia del móvil. Una cartera digital resulta cómoda mientras el teléfono tiene batería, está disponible y se puede desbloquear sin dificultades. Si se viaja, se utiliza un dispositivo antiguo o se comparte el terminal, es recomendable conservar una alternativa física y no asumir que la aplicación resolverá cada situación. Esta no es una crítica exclusiva de iCard, pero sí una condición real de cualquier herramienta que quiera concentrar funciones de cartera.
La tercera afecta a la profundidad. Quien quiera comparar meses, crear presupuestos por categorías, separar gastos del hogar y del trabajo o seguir objetivos financieros puede echar de menos una estructura más analítica. En ese escenario, una hoja de cálculo o una aplicación especializada ofrece más control, aunque exige más disciplina. iCard gana en inmediatez, mientras que esas alternativas suelen ganar en detalle.
También hay que considerar la confianza. Una valoración media de 3,6 no es una razón automática para descartar la app, pero sí me anima a probar primero las tareas que realmente importan antes de trasladar toda la rutina financiera al teléfono. La experiencia puede variar según el modelo de móvil, la versión de Android y la relación concreta con la tarjeta. La mejor prueba consiste en comprobar durante varios días si la información aparece de forma clara y si el acceso encaja con los hábitos personales.
Comparación con las alternativas habituales
Frente a la aplicación bancaria oficial, iCard puede resultar más enfocada a la experiencia de cartera, mientras que la app del banco suele concentrar transferencias, productos, documentos y gestiones administrativas. Si necesito una operación bancaria completa, prefiero la herramienta oficial; si busco una interacción más cotidiana con la tarjeta, iCard puede ser más cómoda dependiendo de mi configuración.
Frente a una app de presupuestos, la elección depende del esfuerzo que quiero invertir. iCard parece más adecuada para consultar y acompañar el uso diario de una tarjeta. Una aplicación de presupuesto es mejor cuando quiero entender cuánto gasto en alimentación, transporte, ocio o facturas y establecer límites para cada área. Intentar que una sustituya a la otra puede producir frustración.
Frente a una cartera física, el móvil ofrece rapidez y la posibilidad de centralizar la consulta, pero añade dependencia tecnológica. La cartera física no necesita actualizaciones ni batería; iCard puede ser más flexible para revisar información y seguir los movimientos desde un solo dispositivo. Mi recomendación es combinar ambos enfoques hasta comprobar que el teléfono cubre realmente las situaciones habituales.
Para familias, la decisión requiere más cuidado. Una persona puede apreciar la comodidad de tener sus finanzas en el móvil, mientras que otra puede preferir una solución compartida con controles y responsabilidades muy definidos. El control parental ayuda a recordar que el dispositivo no debería quedar sin supervisión cuando lo usan menores, pero no sustituye las reglas familiares ni la educación financiera.
Consejos de uso que marcan la diferencia
Mi primer consejo es empezar con una tarea limitada. En lugar de intentar convertir iCard en el centro de toda la economía personal desde el primer día, la utilizaría para revisar operaciones relacionadas con la tarjeta y comprobar si la información resulta suficientemente clara. Después de una semana, ya se puede decidir si merece un papel más importante.
El segundo es separar consulta y decisión. La aplicación puede ayudarme a ver qué ha ocurrido, pero no debería empujarme a tomar decisiones impulsivas. Si observo un gasto inesperado, lo más útil es verificar el recibo, la fecha y el comercio antes de bloquear, reclamar o modificar nada. Esta pausa es especialmente importante cuando se revisan movimientos desde una pantalla pequeña.
El tercero es mantener una alternativa. Aunque la experiencia sea buena, conservar la tarjeta física y saber cómo contactar con el proveedor financiero evita quedarse sin salida ante un teléfono perdido, una batería agotada o una incidencia de acceso. Una cartera digital es más útil cuando complementa una estrategia razonable, no cuando se convierte en el único punto de apoyo.
También aconsejo actualizar el sistema del teléfono dentro de lo posible y comprobar que el dispositivo cumple el requisito mínimo de Android 8.0. No se trata de instalar cada actualización sin pensar, sino de evitar una combinación antigua de sistema y aplicación que pueda provocar una experiencia inestable. En finanzas, la comodidad nunca debería estar por encima de mantener el dispositivo bien cuidado.
Qué debería vigilar un usuario antes de decidir
Antes de elegir iCard como herramienta habitual, yo observaría tres cosas durante el uso real: la rapidez con la que encuentro una operación, la facilidad para distinguir movimientos recientes y la confianza que me transmite el proceso de acceso. No hace falta realizar muchas pruebas; basta con comprobar las acciones que repetiré cada semana. Si esas acciones son claras, la aplicación tiene posibilidades de encajar.
También prestaría atención a la evolución de la versión 11.22. No esperaría funciones concretas solo por ver un número de versión avanzado, pero sí valoraría que las próximas mejoras mantengan la estabilidad y reduzcan la fricción. En una app de este tipo, la mejor evolución no siempre es la más visible: una navegación más coherente o una consulta más fácil puede ser más útil que una pantalla nueva.
Quien necesite informes detallados, gestión de múltiples productos financieros o herramientas avanzadas de planificación debería comparar iCard con opciones bancarias y presupuestarias más completas. Quien busque una experiencia cotidiana, gratuita y centrada en llevar la relación con una tarjeta en el móvil puede encontrar aquí una alternativa razonable. La decisión depende menos de la popularidad y más del nivel de control que cada persona espera.
Mi opinión final después de probarla
iCard me parece una propuesta práctica para quien quiere acercar la cartera al teléfono sin convertir cada gasto en un proyecto de contabilidad. Su antigüedad desde 2017, la versión actual 11.22 y su amplia base de instalaciones hablan de una aplicación con recorrido, mientras que la valoración media aconseja mantener una mirada crítica y probarla con las tareas personales más importantes.
La recomendaría a usuarios que priorizan el acceso sencillo a la información de su tarjeta, que revisan sus movimientos con frecuencia y que aceptan utilizarla como complemento de la banca tradicional. También puede ser útil para crear un hábito de comprobación después de las compras, algo sencillo pero valioso para detectar operaciones que no encajan.
No la elegiría como primera opción para quien necesita presupuestos complejos, análisis financiero profundo o una sustitución total de la cartera física y de la aplicación bancaria. En esos casos, una herramienta especializada puede ofrecer más control, aunque probablemente con más trabajo diario.
Mi conclusión es equilibrada: iCard tiene sentido cuando se busca una cartera digital ágil, no cuando se espera una suite financiera completa. Al ser gratuita y compatible desde Android 8.0, resulta fácil darle una oportunidad. Yo empezaría con un uso limitado, comprobaría cómo responde en la rutina real y solo después decidiría cuánto espacio merece dentro de mi forma de manejar el dinero.
Preguntas frecuentes
01¿Qué es iCard - más que una cartera y para qué sirve?
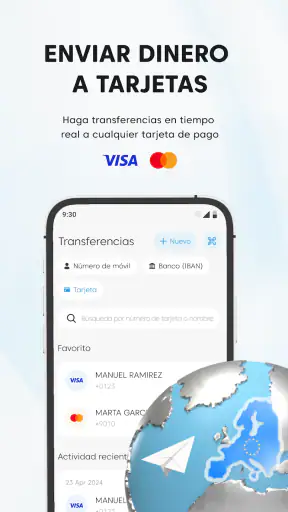
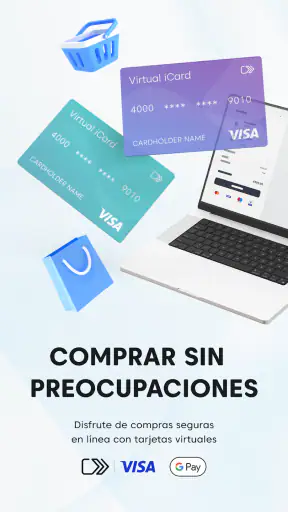
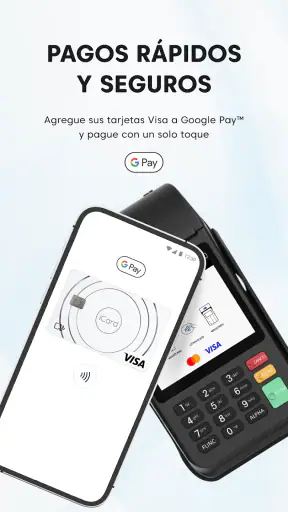
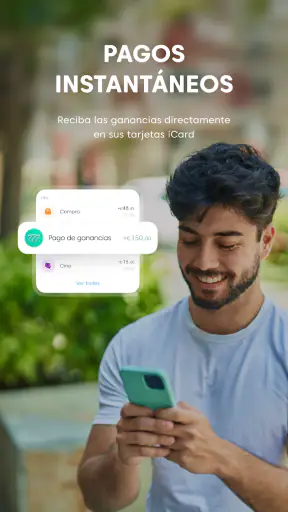
iCard - más que una cartera es una aplicación financiera diseñada para centralizar servicios relacionados con el dinero desde el teléfono móvil. Según las funciones disponibles en tu país, puede permitir gestionar una cuenta, realizar transferencias, consultar movimientos, recibir pagos y utilizar una tarjeta física o virtual. Antes de descargarla, conviene comprobar qué servicios ofrece exactamente en tu región y qué requisitos solicita para abrir una cuenta.
02¿Es segura la aplicación iCard - más que una cartera?
La aplicación incorpora medidas habituales de seguridad para proteger el acceso y las operaciones, como autenticación, verificación de identidad y confirmación de determinadas transacciones. Aun así, ninguna plataforma financiera elimina por completo los riesgos. Recomendamos descargarla únicamente desde Google Play o App Store, activar todas las opciones de seguridad disponibles, no compartir códigos y revisar periódicamente las notificaciones y movimientos de la cuenta.
03¿Qué documentos se necesitan para registrarse en iCard?
El proceso de registro normalmente requiere datos personales, un número de teléfono y una dirección de correo electrónico. Al tratarse de una aplicación financiera, también puede solicitar un documento oficial de identidad y una verificación facial o similar para cumplir con las normas de identificación. Los requisitos pueden variar según el país, la edad del usuario y el tipo de cuenta o servicio que se quiera contratar.
04¿iCard cobra comisiones por utilizar sus servicios?
Algunas funciones pueden ser gratuitas, mientras que otras podrían incluir comisiones, como determinadas transferencias, retiradas de efectivo, conversiones de divisas, emisión de tarjetas o servicios premium. Las tarifas dependen del país, del plan elegido y del tipo de operación. Antes de confirmar cualquier transacción, es importante revisar el importe total mostrado en la aplicación y consultar la tabla oficial de precios.
05¿Puedo utilizar iCard para pagos y transferencias en el extranjero?
La posibilidad de pagar o enviar dinero al extranjero depende de la disponibilidad del servicio, las divisas admitidas, los límites de la cuenta y las condiciones aplicables en tu país. La tarjeta puede funcionar en comercios compatibles con la red correspondiente, aunque podrían aplicarse tipos de cambio o comisiones. Revisa siempre los límites, el coste final y las restricciones antes de viajar o realizar una transferencia internacional.


